Especialista destaca modificaciones clave a la Ley del ISR y beneficios en el RESICO rumbo al ejercicio fiscal 2027
Por Ricardo Martínez
1 vista2 min de lectura
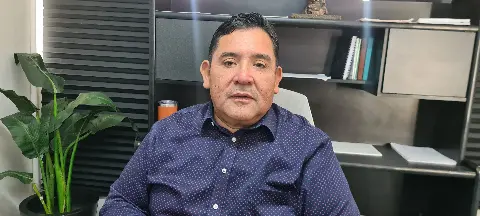
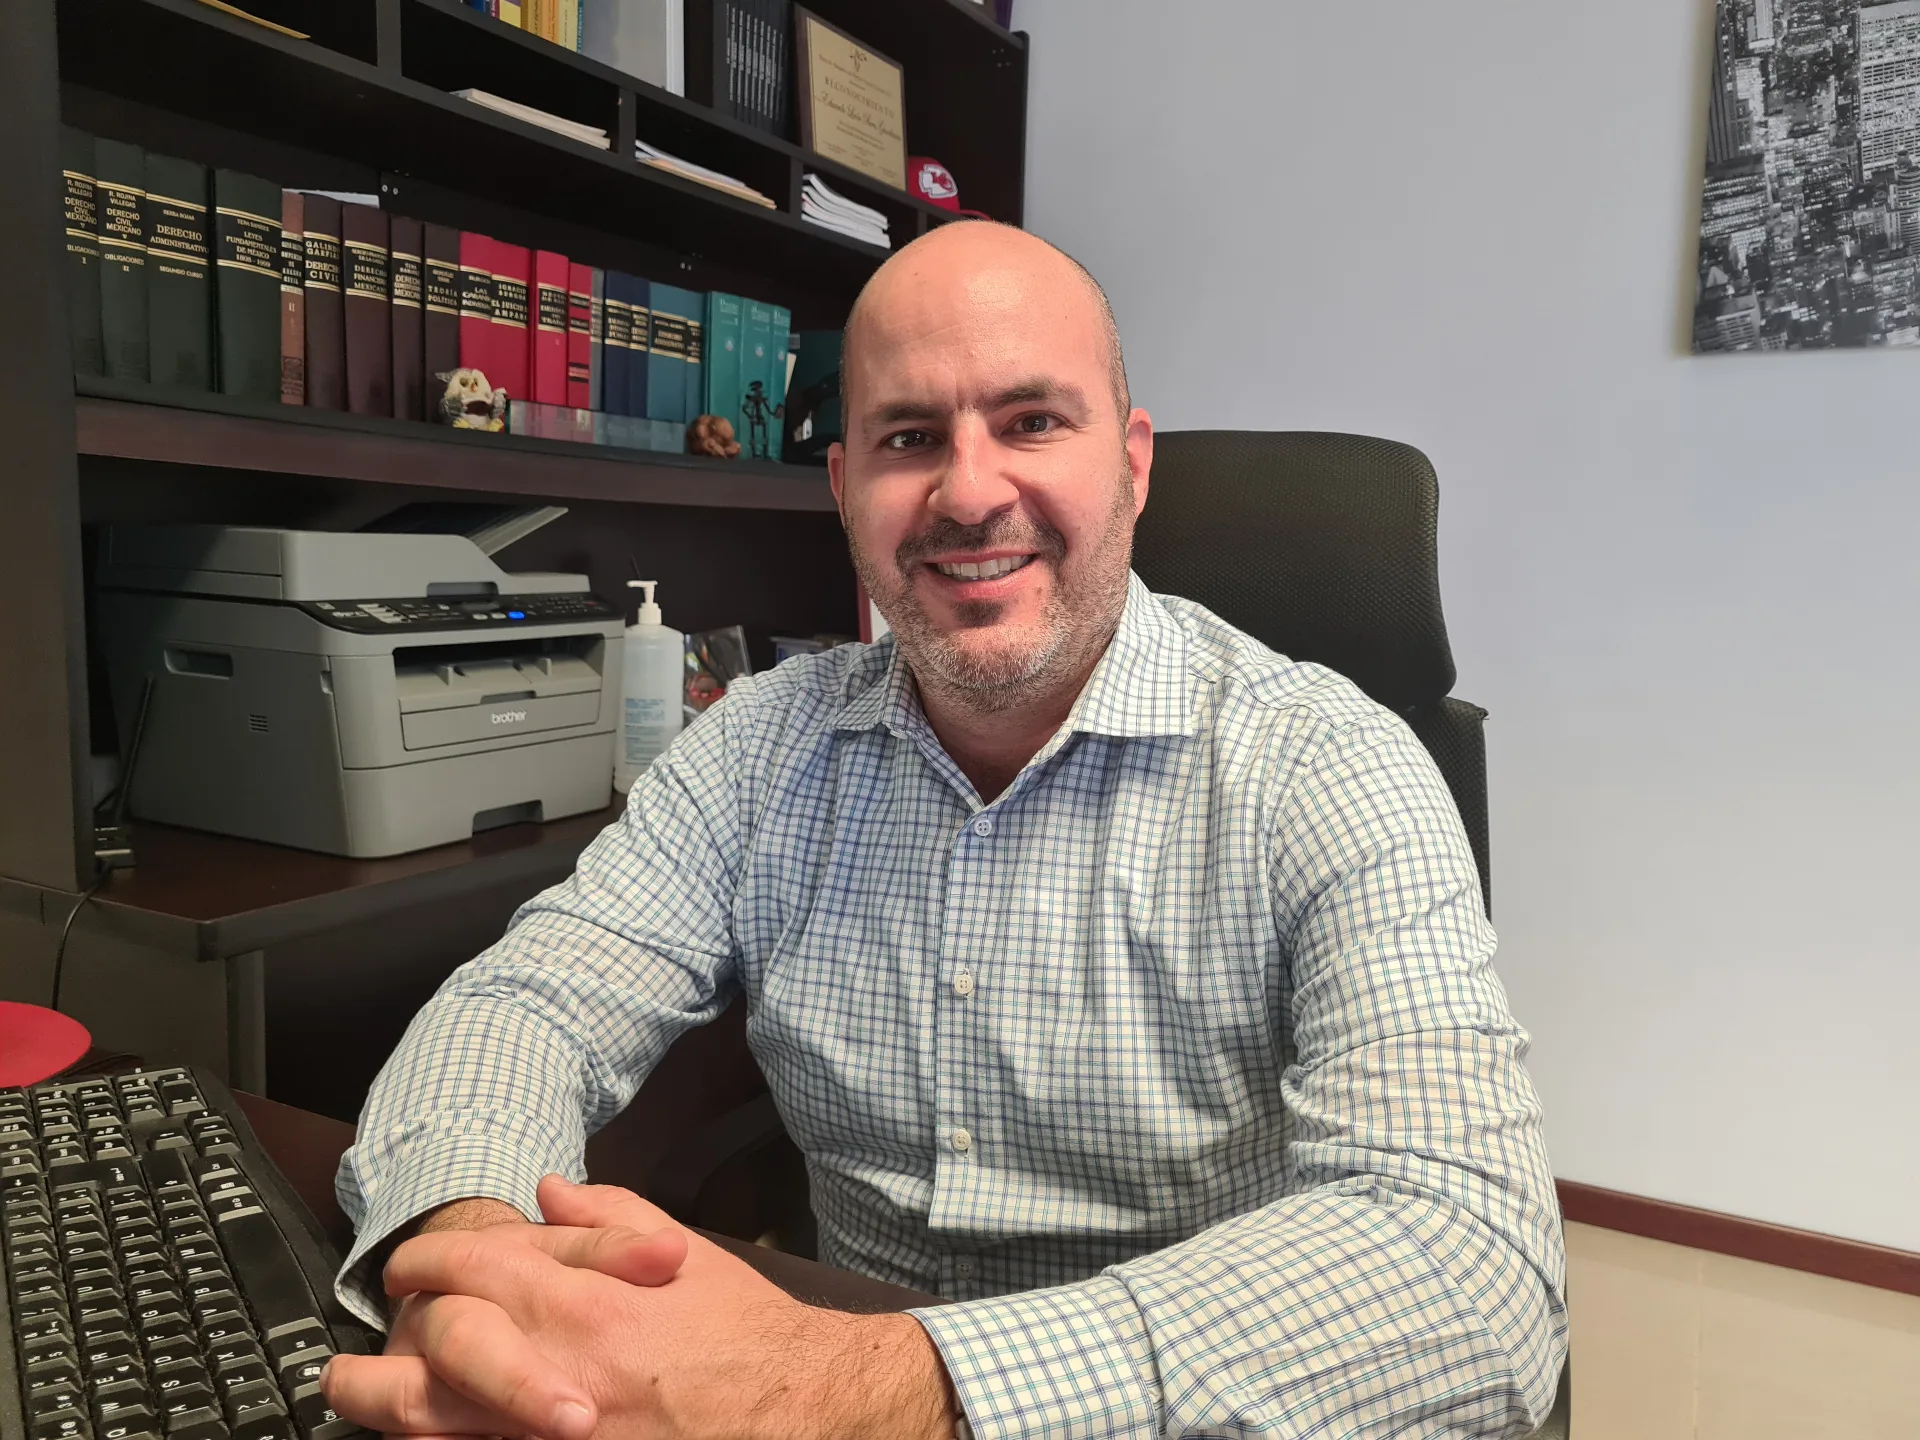
El abogado fiscalista Eduardo Bres Guadiana dio a conocer los principales cambios a la Ley del Impuesto sobre la Renta (ISR) para el ejercicio fiscal 2027, destacando importantes ampliaciones en los límites de ingresos para el Régimen Simplificado de Confianza (RESICO), así como nuevos límites para la amortización de pérdidas fiscales y mayores facilidades para la deducción de inversiones.
Durante una reciente entrevista, el especialista explicó que uno de los ajustes más favorables recae directamente sobre el RESICO, esquema que, en el caso de las personas físicas, está dirigido a contribuyentes que realizan actividades empresariales o profesionales, así como a quienes obtienen ingresos por arrendamiento, y que permite calcular el ISR mediante tasas reducidas sobre los ingresos efectivamente cobrados, sin aplicar deducciones.
De acuerdo con lo expuesto por Bres Guadiana, los topes máximos de ingresos para poder optar por este régimen se incrementarán de manera significativa:
Personas físicas: El umbral pasará de 3.5 millones a 5 millones de pesos anuales, lo que permitirá que un mayor número de contribuyentes pueda acceder a las facilidades administrativas de este esquema.
Personas morales: El límite se ampliará de 35 millones a 50 millones de pesos anuales.
Otro beneficio relevante para las personas morales inscritas en el RESICO es el aumento en los porcentajes permitidos para la deducción de inversiones. El especialista señaló que esta medida responde a una demanda recurrente de los contribuyentes a nivel nacional.
Como ejemplo, detalló que, mientras la regla general establece que la compra de un automóvil se deduce a razón del 25% anual, las nuevas disposiciones contemplan un porcentaje del 50% anual para las inversiones de esta naturaleza realizadas por empresas que cumplan los requisitos del régimen, sujeto a los límites legales aplicables.
Por otro lado, el abogado fiscalista advirtió sobre la implementación de una medida de control enfocada en la amortización de pérdidas fiscales de ejercicios anteriores.
Explicó que la nueva disposición establece, para determinadas personas morales con ingresos superiores a 50 millones de pesos anuales, un límite que permitirá disminuir las pérdidas fiscales pendientes hasta por el equivalente al 50% de la utilidad fiscal del ejercicio, conforme a las reglas y excepciones previstas en la ley.
Finalmente, Bres Guadiana subrayó que este paquete de modificaciones representa un balance entre el impulso a la formalidad y el crecimiento de pequeños y medianos contribuyentes, acompañado de reglas más estrictas para fortalecer la recaudación fiscal.